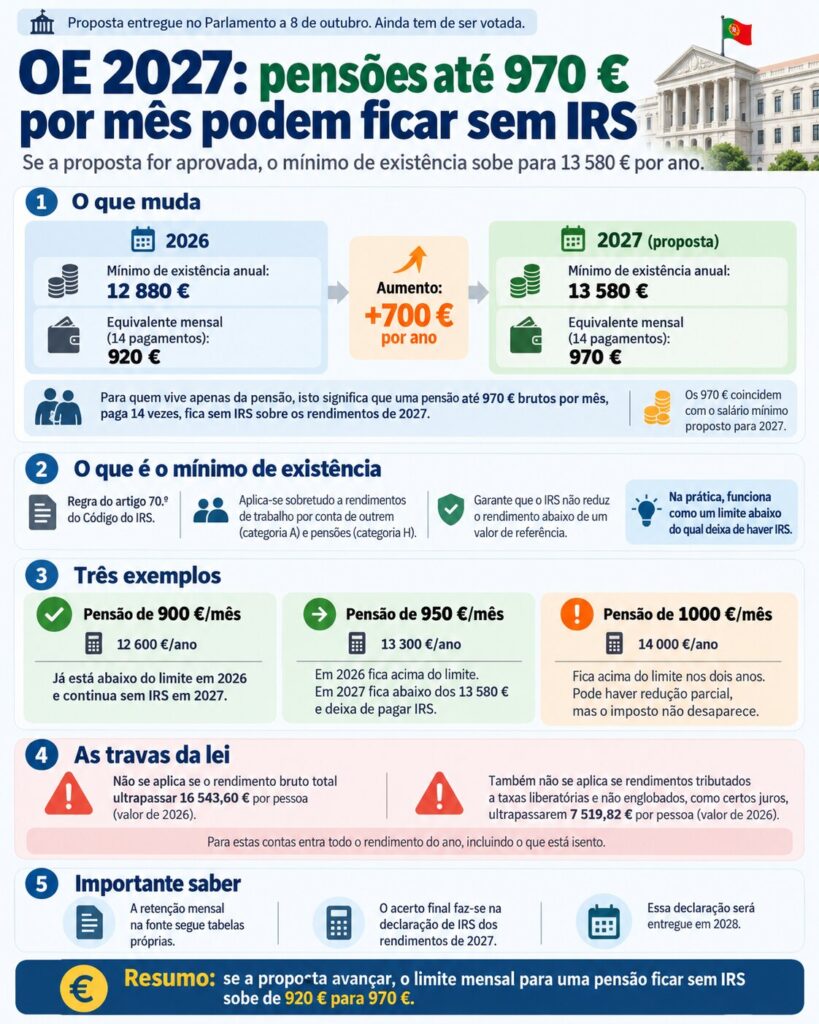
A proposta de Orçamento do Estado para 2027, entregue no Parlamento a 8 de outubro, sobe o mínimo de existência do IRS para 13 580 euros por ano. Para quem vive apenas da pensão, isto quer dizer que uma pensão até 970 euros brutos por mês, paga 14 vezes, fica sem IRS sobre os rendimentos de 2027.
Em 2026, o mesmo limite corresponde a 920 euros por mês. A medida ainda tem de ser votada no Parlamento.
O que é o mínimo de existência
Está no artigo 70.º do Código do IRS. Aplica-se a quem tem rendimentos sobretudo de trabalho por conta de outrem (categoria A) ou de pensões (categoria H) e garante que o imposto não deixa o rendimento abaixo de um valor de referência.
Esse valor é o maior de dois números: um montante fixo ou 1,5 vezes 14 vezes o indexante dos apoios sociais (IAS). Em 2026, com o IAS em 537,13 euros, a segunda fórmula dá 11 279,73 euros, abaixo do montante fixo de 12 880 euros. Vale, por isso, o montante fixo.
Para 2027, a proposta fixa o montante em 13 580 euros, segundo a Lusa. Para a fórmula do IAS o ultrapassar, o indexante teria de subir mais de 20%, o que torna o valor fixo o limite efetivo.
Os limites em números
| Indicador | 2026 | 2027 (proposta) |
|---|---|---|
| Mínimo de existência anual | 12 880 euros | 13 580 euros |
| Equivalente mensal (14 pagamentos) | 920 euros | 970 euros |
| Aumento face ao ano anterior | — | 700 euros por ano |
Segundo o ECO, os 970 euros coincidem com o salário mínimo proposto para 2027.
Três exemplos
- Pensão de 900 euros por mês (12 600 euros por ano): já está abaixo do limite em 2026 e continua sem IRS em 2027.
- Pensão de 950 euros por mês (13 300 euros por ano): em 2026 fica acima dos 12 880 euros; em 2027 fica abaixo dos 13 580 euros e deixa de pagar IRS.
- Pensão de 1000 euros por mês (14 000 euros por ano): fica acima do limite nos dois anos. A lei prevê uma redução parcial numa faixa logo acima do valor de referência, mas o imposto não desaparece.
As condições que podem tirar o benefício
O artigo 70.º tem travas. O mínimo de existência não se aplica quando o rendimento bruto total dos titulares ultrapassa 2,2 vezes 14 vezes o IAS por sujeito passivo, ou seja, 16 543,60 euros por pessoa em 2026.
Também não se aplica se os rendimentos tributados a taxas liberatórias e não englobados, como certos juros, passarem 14 vezes o IAS por sujeito passivo (7519,82 euros em 2026). Para estas contas entra todo o rendimento do ano, incluindo o que está isento.
A retenção mensal na fonte segue tabelas próprias, publicadas à parte. O acerto final faz-se na declaração de IRS dos rendimentos de 2027, entregue em 2028.
As novas taxas dos escalões estão explicadas em Descida do IRS até ao 6.º escalão: as novas taxas propostas. Quem tem pensões baixas deve olhar também para o complemento solidário para idosos.
Fontes
- RTP/Lusa (08/10/2026). Valores que definem os nove escalões de IRS atualizados em 3,88%.
- Portal das Finanças. Código do IRS, artigo 70.º (mínimo de existência).
- ECO (09/10/2026). O que o OE2027 traz para as famílias.
- Segurança Social. Guia Prático do CSI (valor do IAS em 2026).
Informação verificada em outubro de 2026. Confirme sempre junto da entidade oficial.